com Sobre este reporte Hallazgo Principal Este documento es un ABSTRACT del reporte estra - tégico elaborado en colaboración entre AMPI Gua - dalajara y Teseo Data Lab , con el objetivo de aportar información y análisis que contribuyan a una mejor comprensión del mercado inmobiliario y apoyen la toma de decisiones del sector.
AMPI Guadalajara , como organización que agrupa y representa a profesionales inmobiliarios de Guada - lajara y su Zona Metropolitana, impulsa el acceso a información e inteligencia de mercado que permita a sus afiliados tomar decisiones con mayor certeza, identificar oportunidades y reducir riesgos en un entorno cada vez más dinámico.
Teseo Data Lab es una empresa mexicana especia - lizada en analítica de datos, Big Data e inteligencia predictiva, enfocada en transformar fuentes de infor - mación dispersas en conocimiento y oportunidades accionables.
1. 1 Contexto económico de la Zona Metropolitana de Guadalajara La Zona Metropolitana de Guadalajara constituye uno de los principales centros económicos del país y concentra una parte significativa de la actividad empresarial, comercial, tecnológica y de servicios de Jalisco.
Su estructura productiva combi - na servicios, comercio y manufactura con actividades de tecnología, electrónica, se - miconductores, logística y servicios em - presariales especializados. Uno de los principales activos de la región es su especialización tecnológica.
Existen más de 1,200 empresas de tecnología y una concentración aproximada de 70% de las empresas de semiconductores del país , con presencia de empresas como In - tel, HP, Oracle, Cisco, Wizeline, Jabil, San - mina y Flex. 2 Mercado laboral y demografía El mercado laboral constituye uno de los principales mecanismos mediante los cua - les el desempeño económico se traduce en actividad productiva, consumo y de - manda de vivienda, servicios e infraestruc - tura.
Los indicadores disponibles muestran crecimiento anual del empleo, aunque con mayor volatilidad durante 2026. En junio de 2026, Jalisco registró 2,059,460 puestos de trabajo asegurados ante el IMSS . 27%. La evolución del empleo y la dinámica de - mográfica serán determinantes para la de - manda futura de vivienda, infraestructura, comercio, transporte y servicios.
Por ello, el crecimiento de la ZMG debe evaluarse tanto por su capacidad de atraer inversión como por su generación de empleo formal y atención de las necesidades metropoli - tanas. 3 Infraestructura e inversión pública La infraestructura representa un elemento transversal para la competitividad de la ZMG, al determinar su capacidad para movilizar personas y mercancías, atender nuevos desarrollos productivos y sostener el crecimiento urbano.
La expansión de actividades industriales, tecnológicas, comerciales y logísticas incrementa las necesidades de conectividad y equipamiento. La posición de Guadalajara como nodo económico y logístico genera una demanda creciente de infraestructura carretera, transporte, movilidad urbana, servicios y espacios productivos.
El crecimiento asociado con el nearshoring puede incrementar particularmente las necesidades de infraestructura industrial y logística.
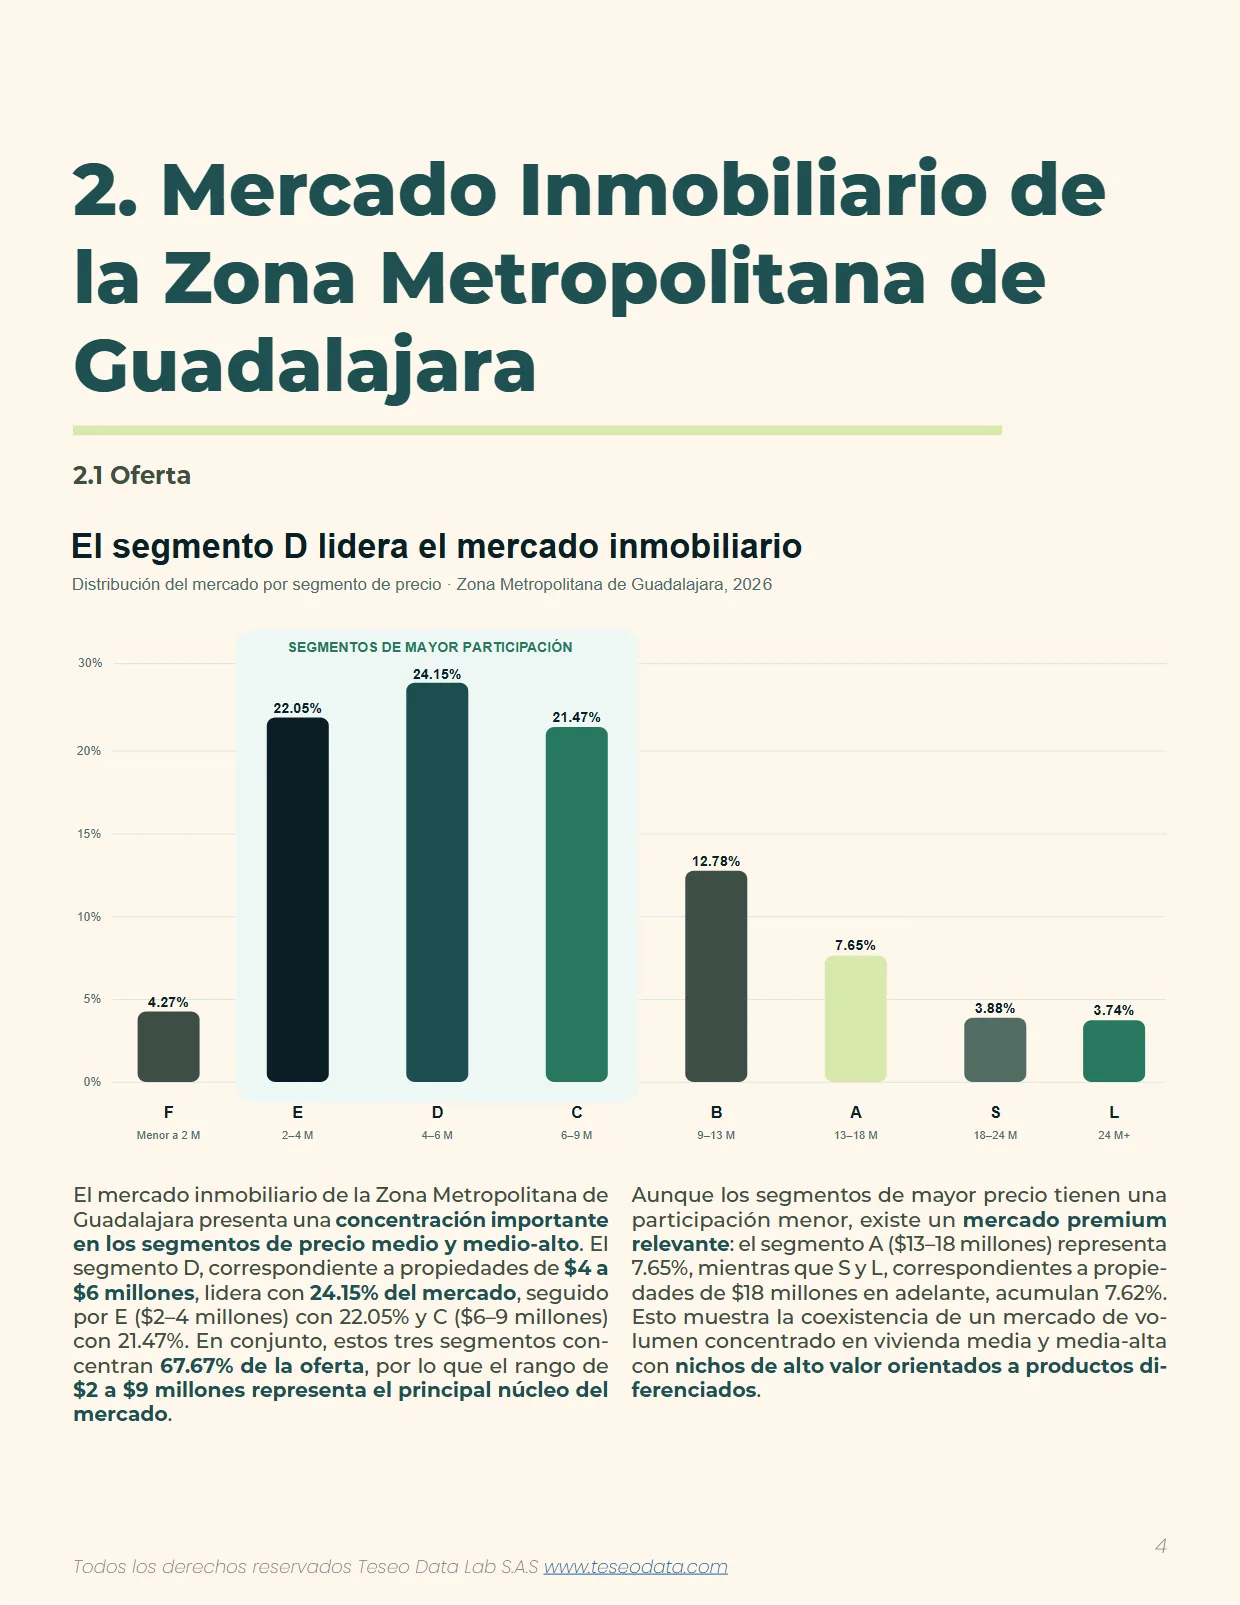
com 4 2. 1 Oferta El mercado inmobiliario de la Zona Metropolitana de Guadalajara presenta una concentración importante en los segmentos de precio medio y medio-alto . 47%. 67% de la oferta , por lo que el rango de $2 a $9 millones representa el principal núcleo del mercado .
62%. Esto muestra la coexistencia de un mercado de vo - lumen concentrado en vivienda media y media-alta con nichos de alto valor orientados a productos di - ferenciados .
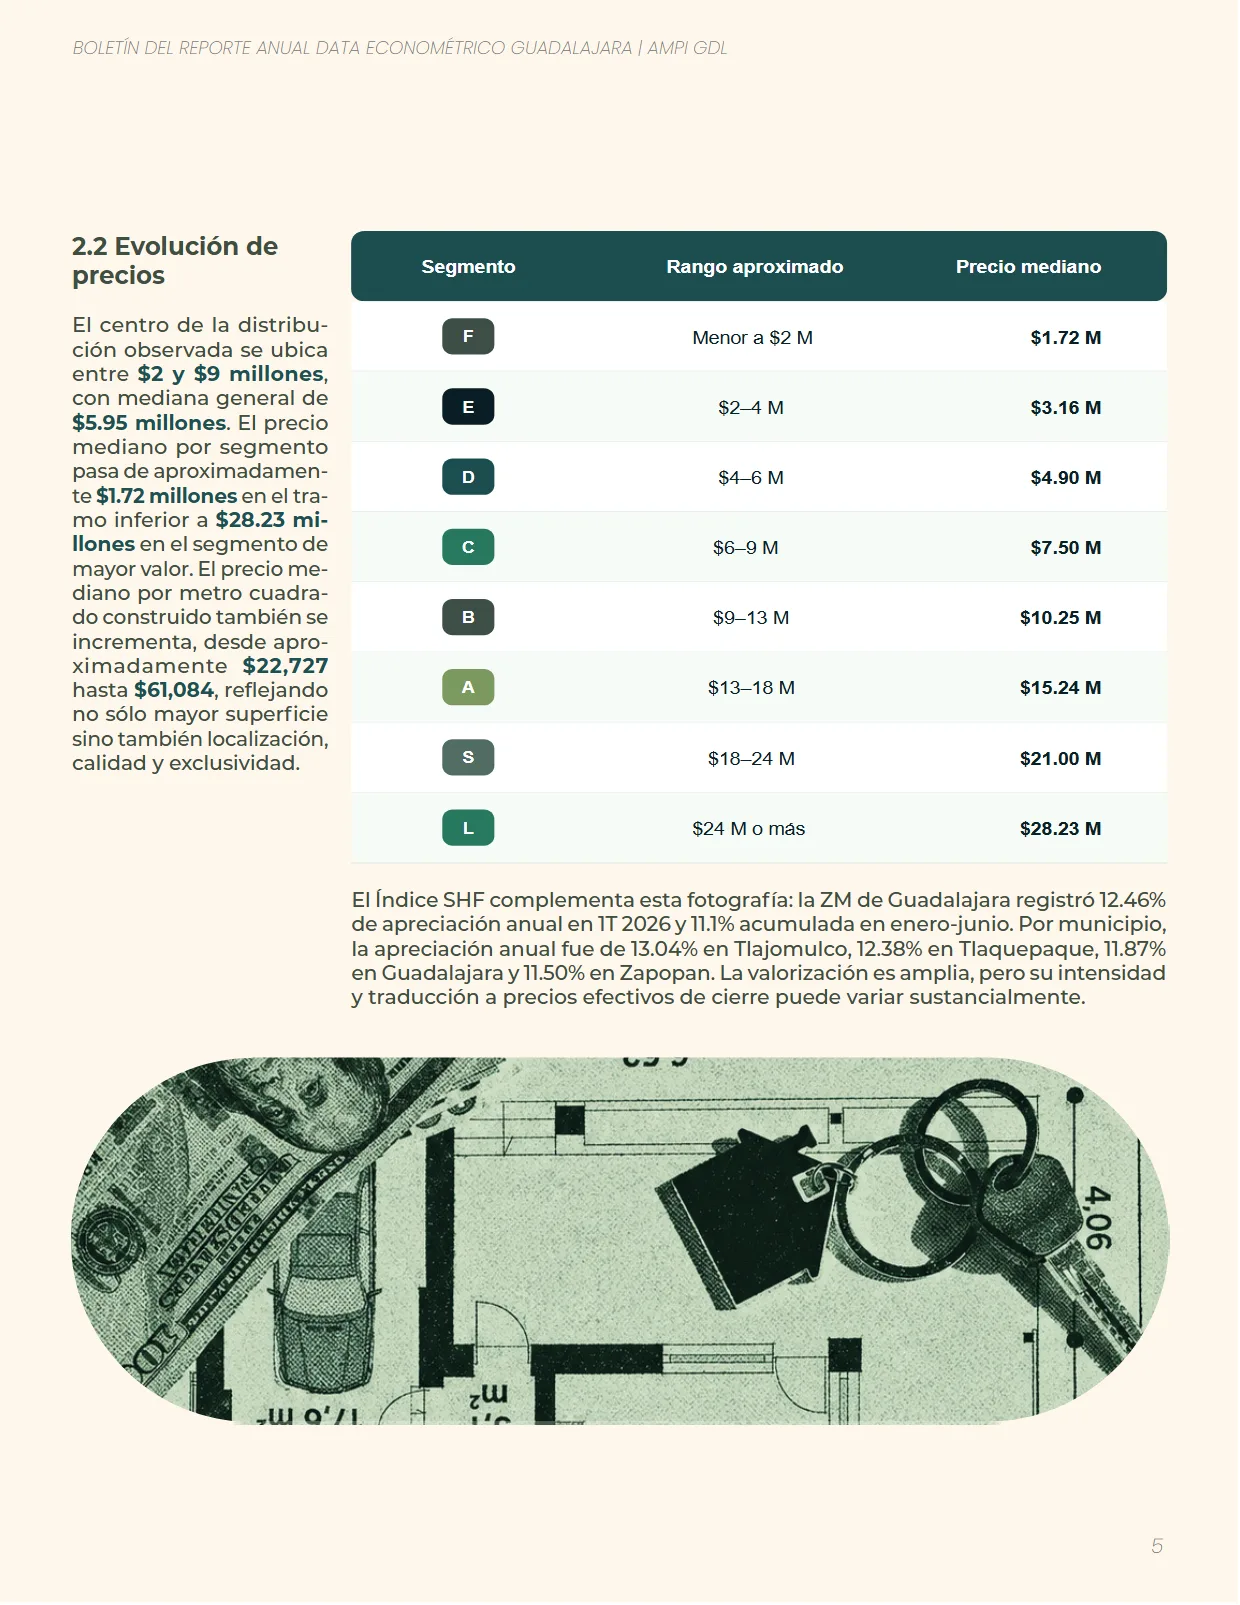
95 millones . 23 mi - llones en el segmento de mayor valor. El precio me - diano por metro cuadra - do construido también se incrementa, desde apro - ximadamente $22,727 hasta $61,084 , reflejando no sólo mayor superficie sino también localización, calidad y exclusividad.
1% acumulada en enero-junio. 50% en Zapopan. La valorización es amplia, pero su intensidad y traducción a precios efectivos de cierre puede variar sustancialmente.
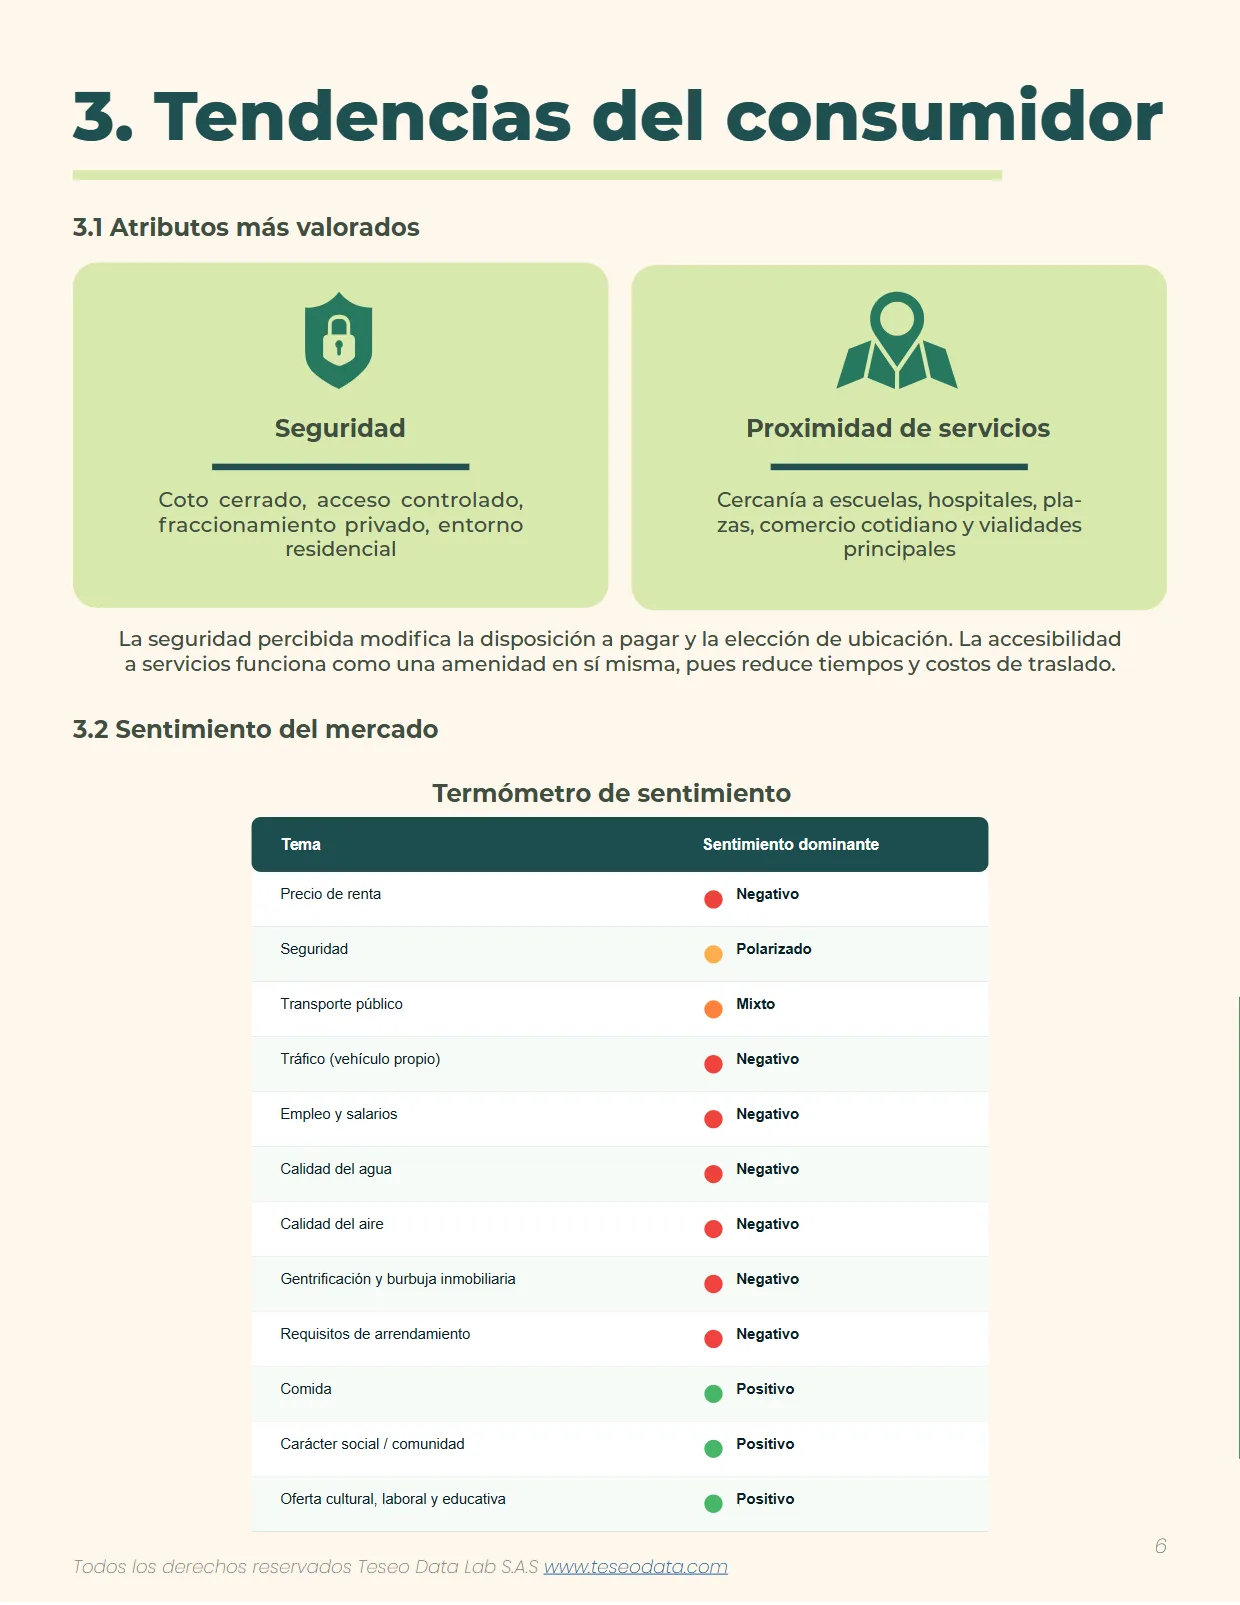
com 6 3. 2 Sentimiento del mercado Termómetro de sentimiento La seguridad percibida modifica la disposición a pagar y la elección de ubicación. La accesibilidad a servicios funciona como una amenidad en sí misma, pues reduce tiempos y costos de traslado.
4. Conclusiones El mercado inmobiliario de la Zona Metropolitana de Guadalajara en 2026 presenta una brecha cla - ra entre la capacidad de compra financiada y la oferta disponible . Mien - tras la mayor parte del crédito se concentra en viviendas de menos de $2 millones , la oferta ob - servada en ese rango es limitada, lo que posiciona al segmento de entrada como la principal oportu - nidad del mercado.
A partir de los $2 a $4 millones se observa una rela - ción más equilibrada entre oferta y demanda, mien - tras que en rangos superiores la oferta gana mayor peso frente a la participación crediticia, lo que puede traducirse en una absorción más lenta y mayor com - petencia.
Este comportamiento se desarrolla además en un en - torno de apreciación inmobiliaria, incremento en rentas y presión sobre la accesibilidad , especialmen - te en municipios periféricos que tradicionalmente ofrecían precios más bajos. La percepción del mer - cado también refleja tensiones en salarios, movilidad, tráfico y requisitos de arrendamiento.
TESEO Data Lab Reporte Anual Data Econométrico Guadalajara Proporción de Oferta vs. Participación Crediticia — ZM Guadalajara Comparativo por rango de precio · Oferta observada vs. 27% de oferta — demanda hipotecaria masiva en segmento accesible sin oferta suficiente: presión al alza en precios del segmento F.
05%) y créditos (20%) alineados — segmento E con mayor eficiencia de mercado; absorción fluida y menor competencia entre compradores. 47% vs 8%+4%) — exceso relativo en segmentos D y C; mayor poder de negociación para compradores. • Convergencia > $24M: Oferta y créditos equivalentes (4% c/u) — segmento patrimonial con compradores de alta solvencia; menor dependencia crediticia y mayor contado.
com Convierte los datos en DECISIONES ESTRATÉGICAS El valor de la inteligencia inmobiliaria no está única - mente en conocer cómo se mueve el mercado, sino en interpretar qué significan esos movimientos para cada territorio, segmento y oportunidad de negocio .
El análisis de la Zona Metropolitana de Guadalajara muestra un mercado heterogéneo: la oferta, los nive - les de precio, la capacidad de compra y la apreciación presentan comportamientos distintos entre munici - pios y segmentos, por lo que una lectura agregada re - sulta insuficiente para tomar decisiones estratégicas.
Todos los derechos reservados Teseo Data Lab S.A.S www.teseodata.com Todos los derechos reservados Teseo Data Lab S.A.S www.teseodata.com 22