¿Dónde están las oportunidades inmobiliarias en GDL?
Teseo Data Lab27 de octubre de 202611 min de lectura
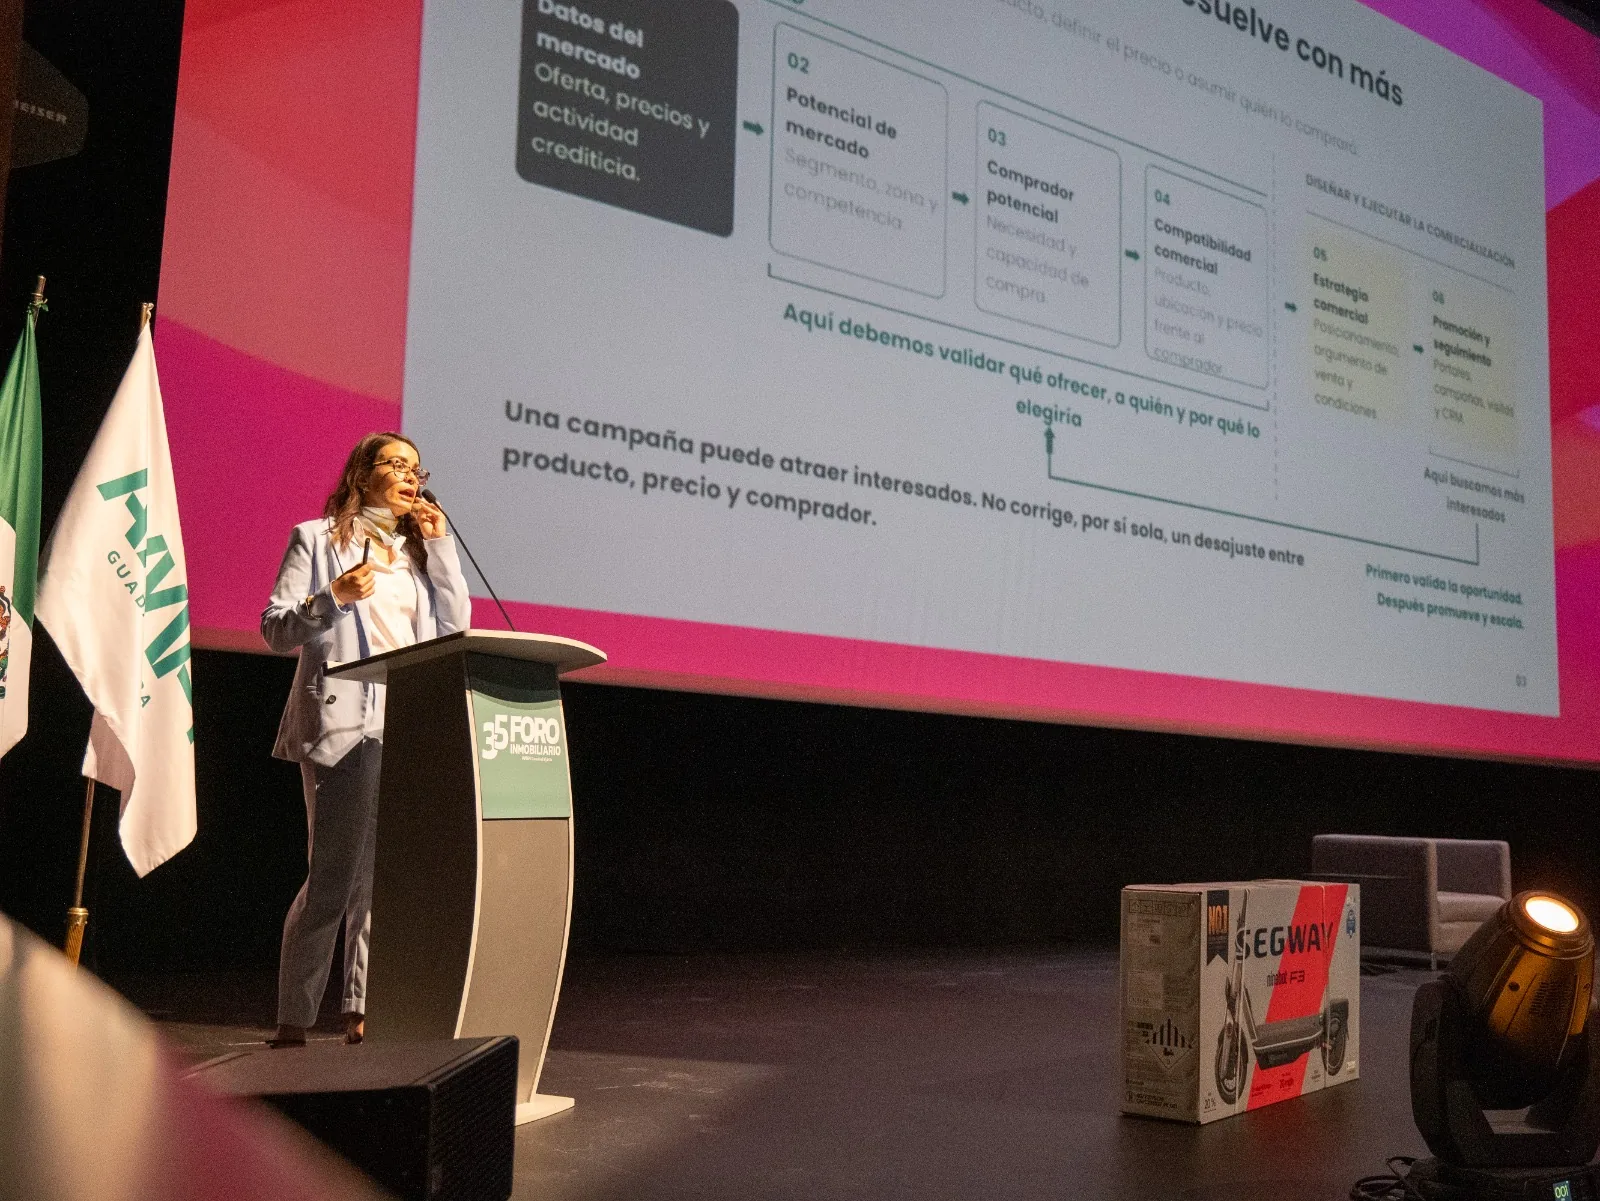
Una propiedad puede acumular publicaciones, visitas y consultas sin encontrar comprador. Antes de aumentar la promoción, conviene revisar tres decisiones: si el precio se sostiene frente a inmuebles comparables, qué diferencia al producto y quién tiene la capacidad de comprarlo.
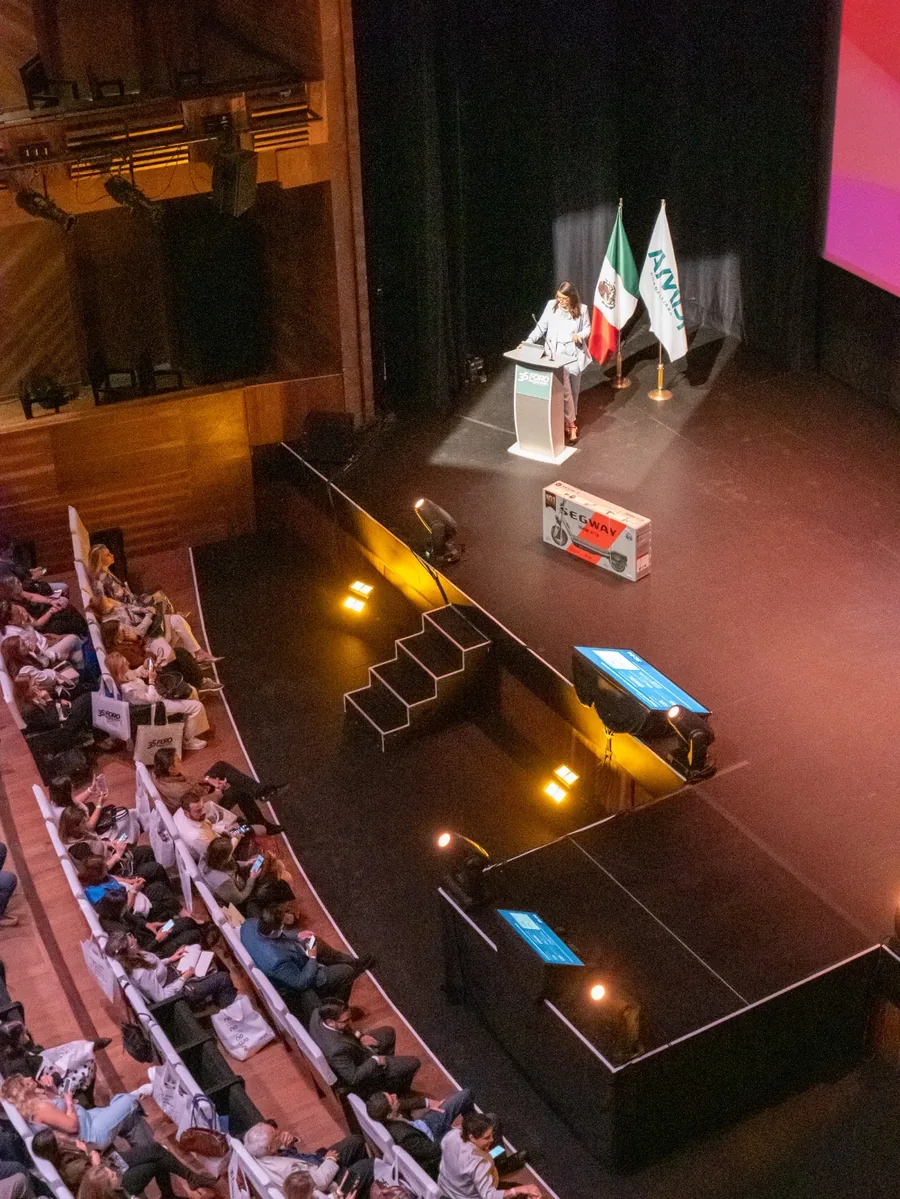
Esta es la perspectiva de la presentación de Dania Peñafiel, de Teseo Data Lab, titulada ¿Dónde están las oportunidades inmobiliarias en GDL? Oferta y demanda del mercado. El 35 Foro Inmobiliario AMPI Guadalajara, celebrado el 21 de octubre de 2026 en el Conjunto Santander de Artes Escénicas, incluyó esta participación de Teseo.
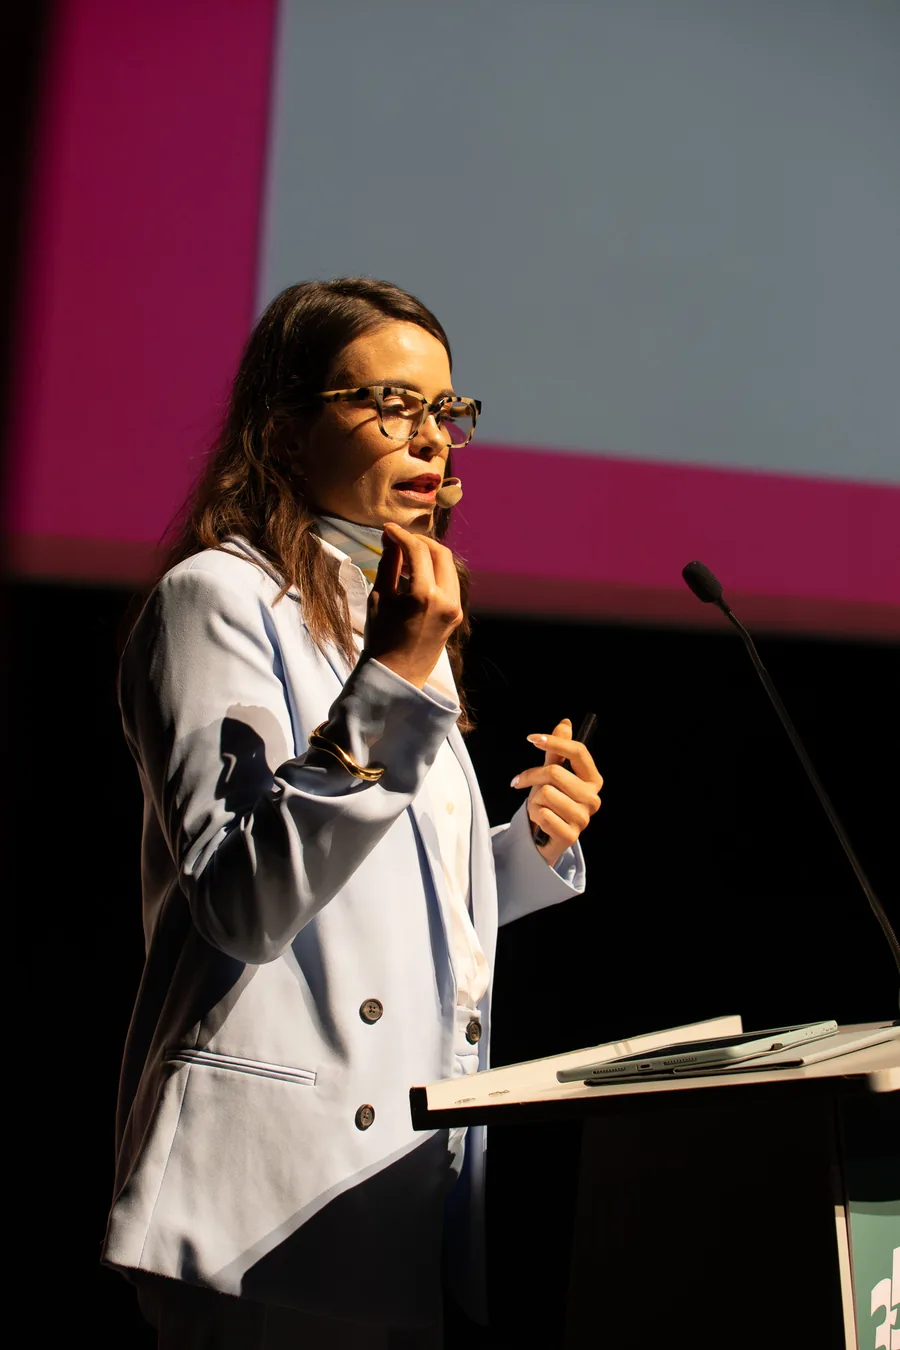
La propuesta parte del Laboratorio de Datos AMPI Guadalajara: una iniciativa impulsada por la asociación para construir una referencia estadística recurrente del mercado. Teseo desarrolla el Reporte Anual Data Econométrico, integrando información de mercado, crédito, economía y territorio para apoyar decisiones de asesoría y desarrollo.
Identificar oportunidades inmobiliarias en Guadalajara requiere cruzar segmento de precio, ubicación, características del inmueble y capacidad de compra. Los hallazgos de la presentación ofrecen un punto de partida para hacerlo.
La oferta residencial observada se concentra en rangos que no tienen el mismo peso dentro de la actividad crediticia proyectada. Esta diferencia ayuda a formular preguntas sobre el producto y su comprador, siempre que se respete el alcance de cada indicador: una publicación inmobiliaria y un crédito pertenecen a universos distintos.
Las cifras de oferta corresponden a la estimación de mercado 2025 referenciada en la presentación; la actividad crediticia se presenta como proyección 2026. El análisis cubre Guadalajara, Zapopan, Tlaquepaque, Tlajomulco, Tonalá y El Salto. Integra portales, desarrolladores, bases especializadas y fuentes oficiales, con procesos de depuración, homologación y revisión de duplicados y valores atípicos.
La presentación identifica que 67.67% de la oferta observada se ubica entre $2 y $9 millones de pesos, con una mediana general de precio de $5.95 millones. Estas cifras describen la muestra analizada; no representan el parque total de vivienda de la zona metropolitana.
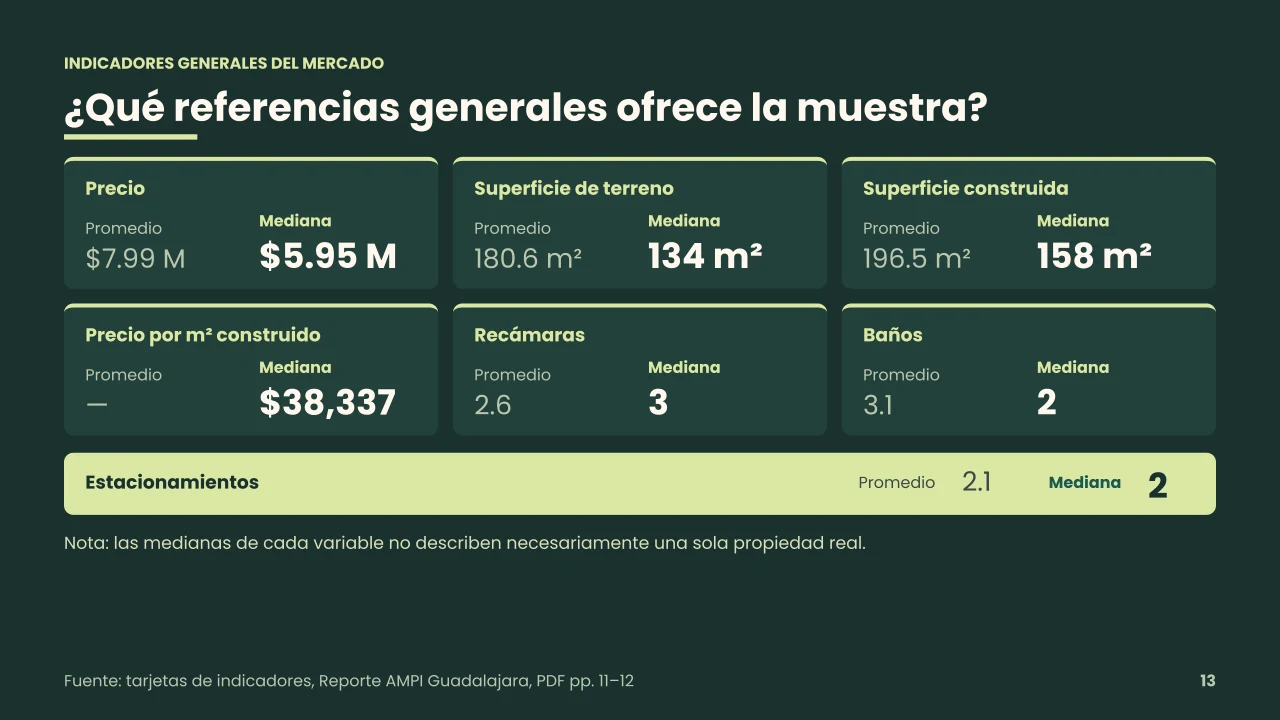
| Indicador de la muestra | Promedio | Mediana |
|---|---|---|
| Precio anunciado | $7.99 millones | $5.95 millones |
| Superficie de terreno | 180.6 m² | 134 m² |
| Superficie construida | 196.5 m² | 158 m² |
| Precio por m² construido | No reportado | $38,337 |
| Recámaras | 2.6 | 3 |
| Baños | 3.1 | 2 |
| Estacionamientos | 2.1 | 2 |
Fuente: presentación, p. 13. Importes en pesos mexicanos. Las medianas de las distintas variables no describen necesariamente una misma vivienda real.
El precio promedio supera a la mediana en $2.04 millones, una diferencia calculada con los valores de la presentación. Esto refuerza la conveniencia de revisar la distribución de precios antes de adoptar una referencia general para una propiedad específica.
Para un asesor, permiten contextualizar una captación. Para un desarrollador, ayudan a plantear una hipótesis inicial de producto y competencia que después deberá validarse en la ubicación concreta.
El contraste más marcado aparece en la vivienda de menor precio: el rango inferior a $2 millones representa 4.3% de la oferta observada y 58.6% de la participación crediticia proyectada para 2026. Es una señal relevante para profundizar en accesibilidad, ubicación y producto; por sí sola no demuestra demanda insatisfecha.
| Rango de precio de vivienda | Participación en la oferta observada | Participación crediticia proyectada 2026 |
|---|---|---|
| Menor a $2 millones | 4.3% | 58.6% |
| De $2 a $4 millones | 22.1% | 20.6% |
| De $4 a $6 millones | 24.2% | 7.8% |
| De $6 a $9 millones | 21.5% | 5.0% |
| De $9 a $13 millones | 12.8% | 3.5% |
| De $13 a $18 millones | 7.6% | 1.8% |
| De $18 a $24 millones | 3.9% | 1.1% |
| $24 millones o más | 3.7% | 1.7% |
Fuente: presentación de Teseo Data Lab para AMPI Guadalajara, p. 10. Porcentajes sobre universos diferentes; la participación crediticia no es una tasa de aprobación.
En el rango de $2 a $4 millones, ambas participaciones son más cercanas. Entre $4 y $9 millones, la oferta tiene mayor peso relativo que el crédito proyectado. Esto invita a examinar con mayor detalle la diferenciación y la capacidad de compra del público objetivo.
La lectura comercial consiste en preguntar qué combinación de precio, financiamiento, ubicación y atributos podría atender a un comprador concreto. Convertir esa señal en un proyecto exige revisar también costos, suelo, infraestructura y viabilidad.
Las diferencias territoriales cambian la interpretación del mercado. En la presentación, Zapopan reúne 46.6% de la oferta observada y 26.3% de la participación crediticia proyectada; Tlaquepaque concentra 5.0% y 16.6%, respectivamente. Estos contrastes orientan la investigación, pero no permiten ordenar municipios por rentabilidad.
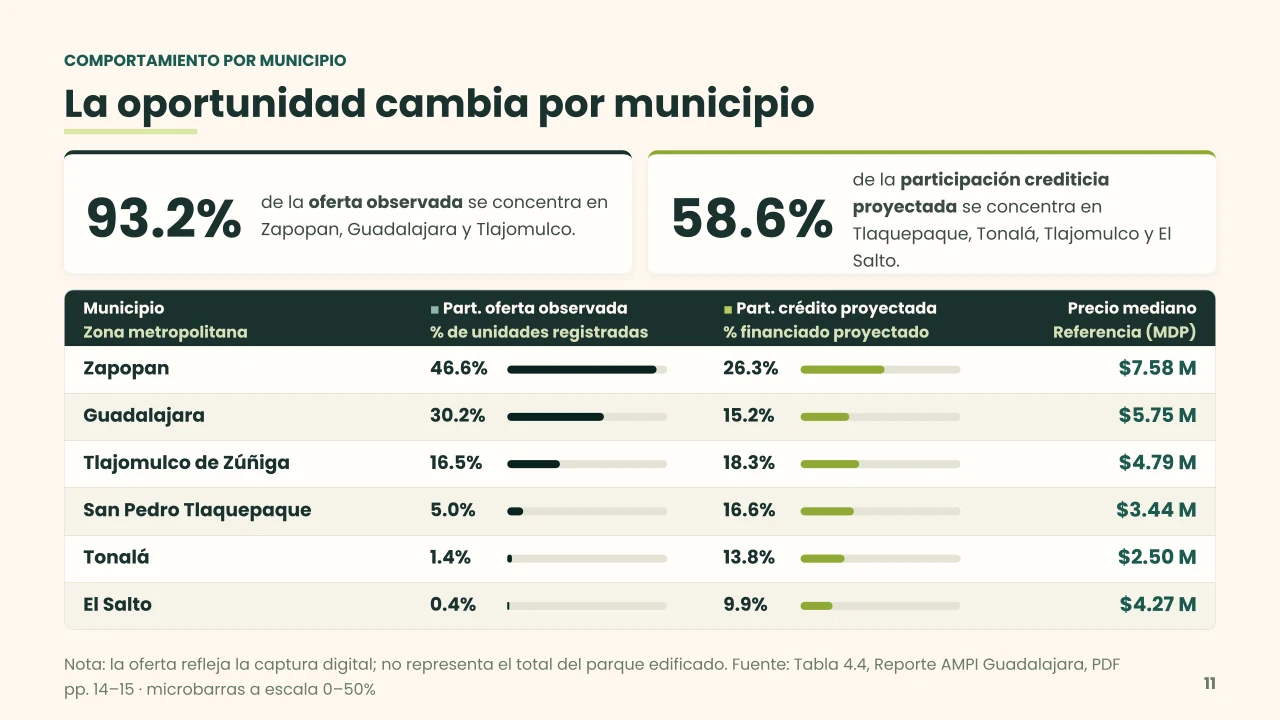
| Municipio | Oferta observada | Participación crediticia proyectada | Precio mediano |
|---|---|---|---|
| Zapopan | 46.6% | 26.3% | $7.58 millones |
| Guadalajara | 30.2% | 15.2% | $5.75 millones |
| Tlajomulco de Zúñiga | 16.5% | 18.3% | $4.79 millones |
| San Pedro Tlaquepaque | 5.0% | 16.6% | $3.44 millones |
| Tonalá | 1.4% | 13.8% | $2.50 millones |
| El Salto | 0.4% | 9.9% | $4.27 millones |
Fuente: presentación, p. 11. Participaciones sobre universos diferentes. Los porcentajes pueden no sumar exactamente 100% por redondeo.
Zapopan tiene el mayor peso en la oferta capturada y el precio mediano más alto entre estos municipios. En Tonalá y Tlaquepaque, la participación crediticia proyectada supera su participación en la oferta digital observada. La pregunta para un proyecto es qué producto puede atender a su comprador objetivo dentro de una ubicación y un presupuesto viables.
El siguiente paso es bajar a la microzona: revisar inmuebles realmente comparables, acceso a servicios, conectividad, condiciones del entorno y alternativas que considera el comprador.
Dos propiedades dentro del mismo municipio pueden atender necesidades muy distintas. Una ubicación cercana al trabajo, una distribución funcional o determinadas condiciones de financiamiento pueden modificar la decisión tanto como la superficie o el precio anunciado.
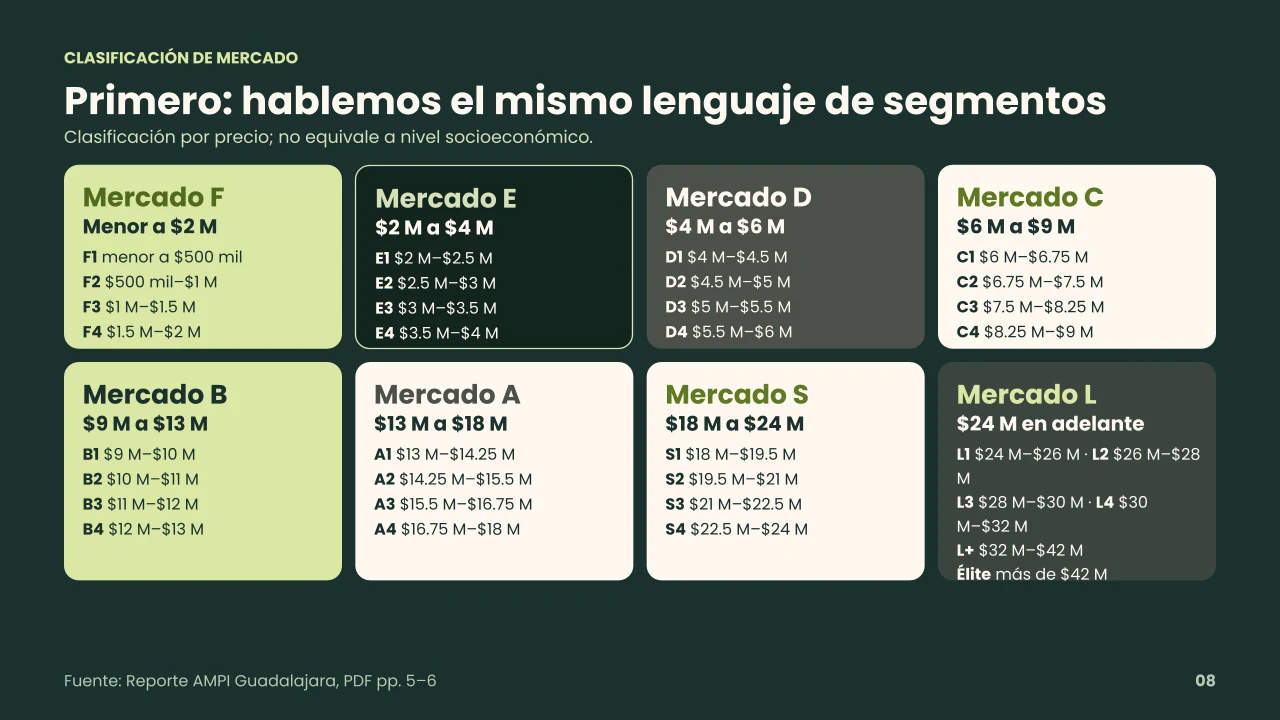
Una comparación útil reúne ubicación, tipología, superficie, antigüedad, estado de conservación y atributos relevantes para el comprador. Compartir rango de precio o número de recámaras es insuficiente para considerar equivalentes dos inmuebles. La presentación muestra por qué conviene ampliar ese análisis antes de construir el argumento de venta.
Los segmentos de $4 a $6 millones, $6 a $9 millones y $9 a $13 millones comparten una mediana de tres recámaras. Sin embargo, sus superficies construidas medianas son 125.5, 195 y 255.5 m², respectivamente.
| Rango de precio | Superficie construida mediana | Recámaras medianas | Estacionamientos medianos |
|---|---|---|---|
| Menor a $2 millones | 75 m² | 2 | 1 |
| De $2 a $4 millones | 95 m² | 3 | 1 |
| De $4 a $6 millones | 125.5 m² | 3 | 2 |
| De $6 a $9 millones | 195 m² | 3 | 2 |
| De $9 a $13 millones | 255.5 m² | 3 | 2 |
| De $13 a $18 millones | 376 m² | 4 | 4 |
| De $18 a $24 millones | 432.5 m² | 4 | 4 |
| $24 millones o más | 480 m² | 5 | 5 |
Fuente: presentación, p. 14. Medianas independientes por variable y segmento; no son una ficha de producto obligatoria.
El argumento comercial debe explicar qué recibe el comprador y por qué le resulta pertinente: distribución, ubicación, superficie aprovechable, estacionamientos o amenidades, según el caso. Mencionar atributos sin conectarlos con una necesidad deja incompleta la propuesta de valor.
El precio total y el precio por metro cuadrado aportan referencias diferentes para comparar propiedades. En la muestra, el precio mediano va de $1.72 millones en el segmento inferior a $2 millones a $28.23 millones en el de $24 millones o más. La comparación requiere controlar ubicación, tipología y antigüedad.
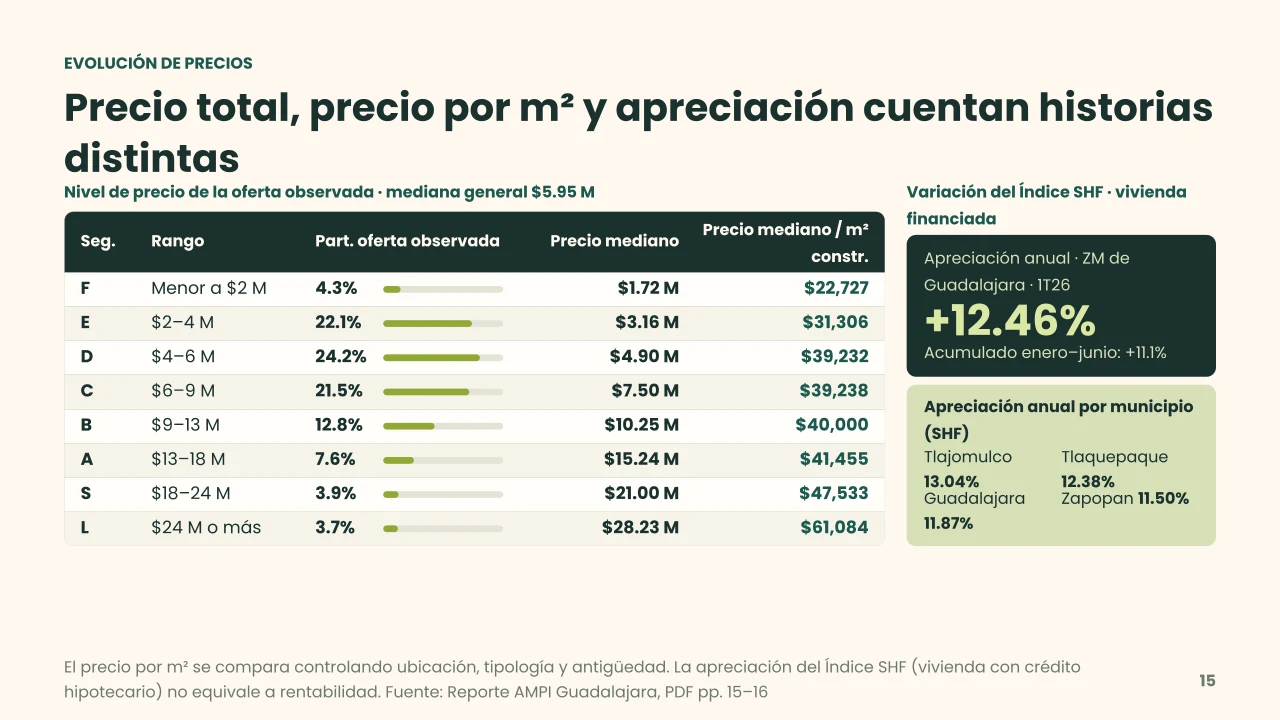
| Rango de precio | Precio mediano del segmento | Precio mediano por m² construido |
|---|---|---|
| Menor a $2 millones | $1.72 millones | $22,727 |
| De $2 a $4 millones | $3.16 millones | $31,306 |
| De $4 a $6 millones | $4.90 millones | $39,232 |
| De $6 a $9 millones | $7.50 millones | $39,238 |
| De $9 a $13 millones | $10.25 millones | $40,000 |
| De $13 a $18 millones | $15.24 millones | $41,455 |
| De $18 a $24 millones | $21.00 millones | $47,533 |
| $24 millones o más | $28.23 millones | $61,084 |
Fuente: presentación, p. 15. Precios de la oferta observada; no equivalen a precios de cierre. La mediana del precio por m² no se obtiene necesariamente dividiendo otras dos medianas.
Los segmentos de $4 a $6 millones y de $6 a $9 millones presentan precios medianos por m² muy cercanos: $39,232 y $39,238. Sin embargo, sus superficies construidas medianas son distintas. Esto muestra por qué un análisis de precio debe considerar simultáneamente el monto total y las características del producto.
Los percentiles permiten ubicar un precio respecto de la distribución observada. El 50% central de la muestra se encuentra entre $3.95 y $9.56 millones. Esta lectura ayuda a contextualizar una propiedad antes de compararla con inmuebles de su microzona.
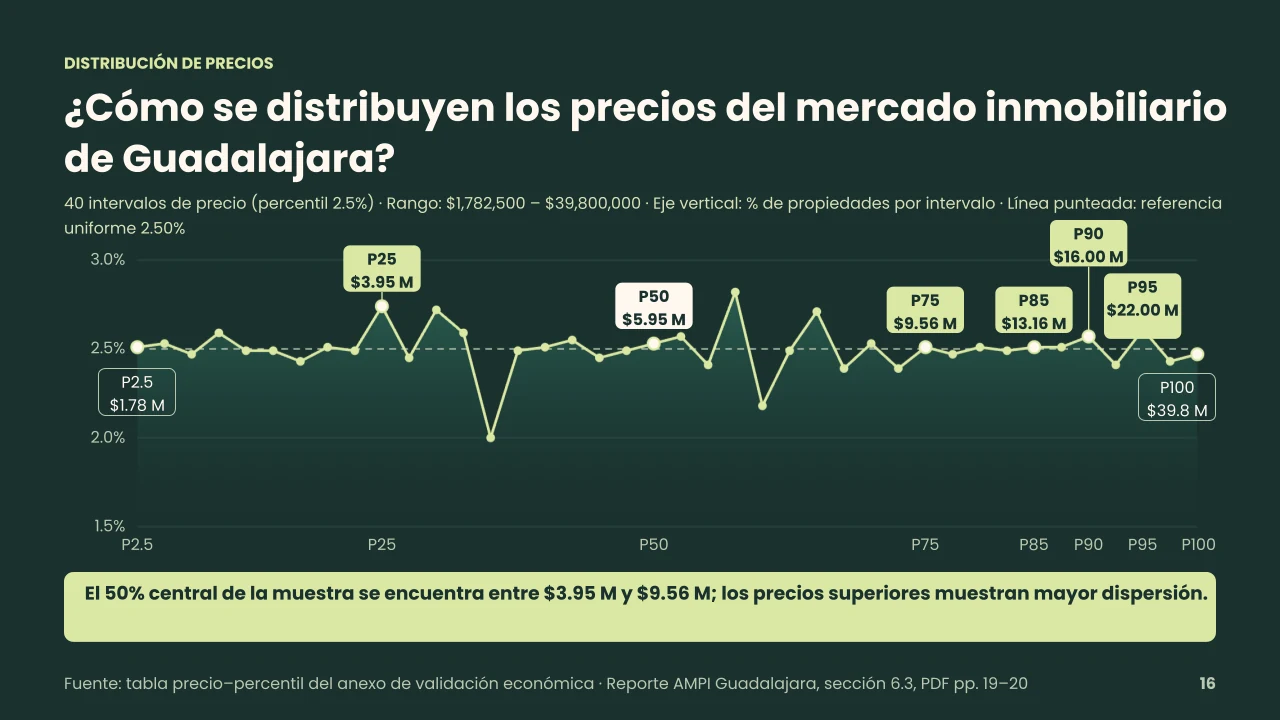
| Percentil | Precio de referencia |
|---|---|
| P25 | $3.95 millones |
| P50, mediana | $5.95 millones |
| P75 | $9.56 millones |
| P85 | $13.16 millones |
| P90 | $16.00 millones |
| P95 | $22.00 millones |
Fuente: presentación, p. 16. Los percentiles describen la distribución de la muestra y no son recomendaciones de precio.
Por ejemplo, el P75 de $9.56 millones indica que aproximadamente tres cuartas partes de los valores observados se sitúan en ese monto o por debajo. No significa que una propiedad por encima de ese nivel esté sobrevaluada: esa conclusión exige comparables y atributos específicos.
La presentación registra una permanencia mediana general de 129 días y un promedio de 221 días en anuncios con fecha utilizable. La diferencia refleja casos de exposición prolongada. Estos indicadores describen la permanencia visible de publicaciones y no equivalen al plazo hasta vender, firmar o escriturar una propiedad.
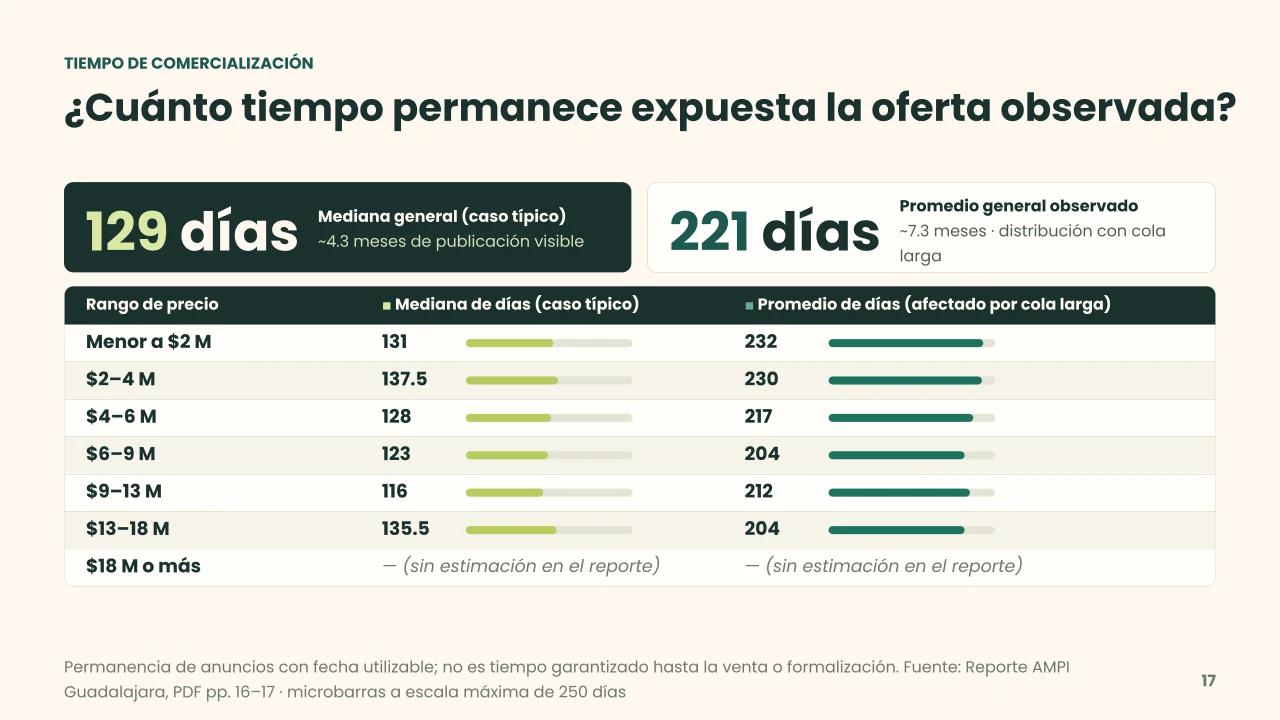
| Rango de precio | Permanencia mediana | Permanencia promedio |
|---|---|---|
| Menor a $2 millones | 131 días | 232 días |
| De $2 a $4 millones | 137.5 días | 230 días |
| De $4 a $6 millones | 128 días | 217 días |
| De $6 a $9 millones | 123 días | 204 días |
| De $9 a $13 millones | 116 días | 212 días |
| De $13 a $18 millones | 135.5 días | 204 días |
| $18 millones o más | Sin estimación | Sin estimación |
Fuente: presentación, p. 17. Universo: anuncios con fecha utilizable.
El segmento de $9 a $13 millones presenta la menor mediana entre los rangos reportados, con 116 días. Esto no demuestra que cualquier vivienda de ese precio se venda antes. Para gestionar una captación, conviene contrastar la exposición con la calidad de las consultas, las visitas y las objeciones registradas.
Las categorías de casa y departamento reúnen 92.9% de la oferta observada. La distribución describe qué productos aparecen en la muestra digital; no constituye una encuesta de preferencias ni una medición de ventas por tipología. Sirve para reconocer el entorno competitivo antes de definir una propuesta de producto.
| Tipología | Participación en la oferta observada |
|---|---|
| Casa | 54.0% |
| Departamento | 38.9% |
| Casa en condominio | 4.5% |
| Casa en fraccionamiento | 2.4% |
| Productos especiales | 0.2% |
Fuente: presentación, p. 18. Se conservan las categorías de la fuente.
La decisión de desarrollar o captar una tipología debe contrastarse con la ubicación, el rango de precio y el comprador que puede atender. La mayor presencia de casas en la muestra, por ejemplo, no basta para concluir que sean la mejor alternativa en todas las microzonas.
Las operaciones estimadas pasan de 16,254 en 2024 a 10,838 en 2025, una contracción de 33.3% reportada en la presentación. Este indicador aproxima transacciones a partir de créditos de adquisición de vivienda y un ajuste por operaciones sin financiamiento institucional; no es un conteo directo de todas las escrituras.
| Año | Operaciones estimadas | Alcance del dato |
|---|---|---|
| 2022 | 16,404 | Año completo |
| 2023 | 15,827 | Año completo |
| 2024 | 16,254 | Año completo |
| 2025 | 10,838 | Año completo |
| 2026 | 4,225 | Acumulado a mayo, cinco meses |
Fuente: presentación, p. 7. La media anual 2022–2024 fue de 16,162 operaciones estimadas. El corte parcial de 2026 no es comparable directamente con años completos.
La contracción estimada de 2025 aporta contexto para revisar expectativas comerciales y profundizar en cada segmento. No permite atribuir el cambio a una sola causa ni anticipar el cierre de 2026. Para una decisión concreta, la lectura del volumen debe acompañarse de precio, competencia y capacidad de compra.
El reporte se vuelve útil cuando ayuda a elegir qué captar, cómo posicionarlo y a quién dirigirlo. La ruta propuesta en la ponencia comienza por ubicar el segmento y la microzona, continúa con el análisis de competidores y comprador, y termina con la medición de la respuesta comercial.
Para el asesor, esta ruta puede fortalecer la captación, la selección de comparables y la gestión de expectativas del propietario. Para el desarrollador, permite formular preguntas más precisas sobre producto, ubicación y precio antes de encargar un estudio específico.
La iniciativa de AMPI Guadalajara y el trabajo analítico de Teseo aportan una referencia para discutir el mercado con evidencia. Su aplicación a un inmueble o desarrollo exige profundizar en la microzona, la competencia, el comprador y los escenarios comerciales de ese caso. El reporte general es el comienzo de esa evaluación.
📥 Descargar el boletín Mercado Inmobiliario Guadalajara 2026
En Teseo Data Lab consideramos que una estrategia comercial sólida comienza por comprobar la compatibilidad entre lo que se ofrece y quien puede comprarlo. Esa evaluación permite dar un propósito claro a la promoción y al seguimiento.
¿Necesitas evaluar el posicionamiento de una propiedad o el potencial de un desarrollo? Agenda una sesión de diagnóstico con Teseo Data Lab y comparte la ubicación, el producto y la decisión que necesitas resolver.
Nuestro equipo puede generar un análisis personalizado con inteligencia de mercado específica para tu zona.
Solicitar análisis
En el Comité Mujer Inmobiliaria de AMPI Riviera Nayarit, Teseo Data Lab presentó cómo se lee la demanda de un mercado con datos: el método que convierte tendencias en decisiones. La lectura inmobiliaria específica vive en DatAlpine.
Durante el Café Croissant Hidalgo de CCI France México compartimos un análisis de 7 industrias en 3 zonas del centro del país. Los datos sugieren que Hidalgo —con crecimientos de hasta 72.5%, baja saturación e IED +692% desde 2020— se está convirtiendo en una de las regiones más atractivas para expansión e inversión.
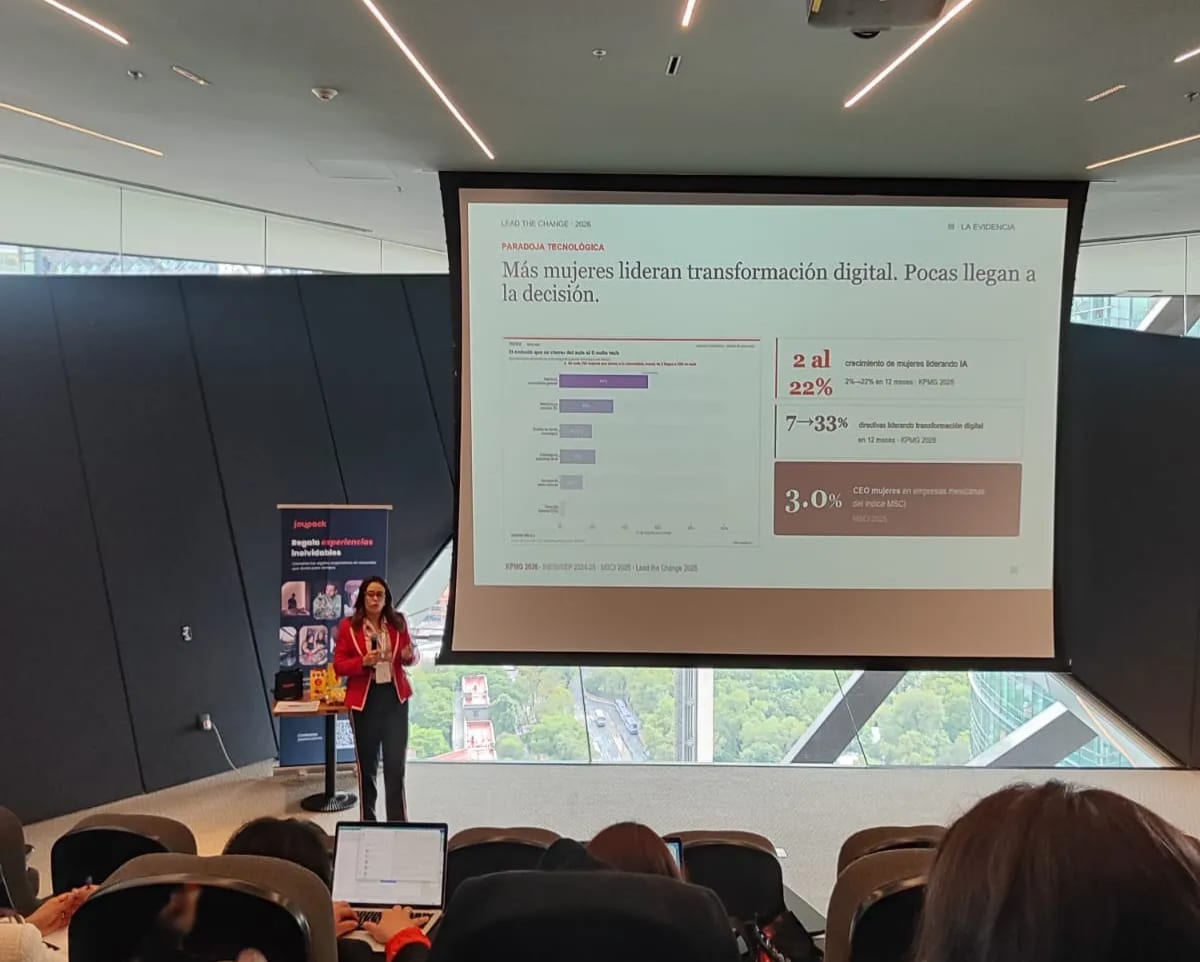
México supera al promedio global en mandos medios femeninos, pero tiene la mitad de mujeres CEO que el mundo. La brecha no está en la entrada al mercado laboral, sino en los mecanismos que regulan el acceso a la alta dirección. Un análisis con datos a partir del encuentro Women to Lead.